Dubaï Papers : l’affaire et le procès expliqués | Vey & Associés
Dubaï Papers : ce qu’il faut savoir sur l’affaire et le procès
Les Dubaï Papers désignent une affaire de fraude fiscale et de blanchiment présumés, révélée à partir d’une fuite de documents internes du groupe Helin. Depuis le 2 novembre 2026, le tribunal correctionnel de Paris juge treize personnes et trois sociétés présentées comme ayant organisé ou facilité le dispositif, et non, en tant que tels, leurs clients présumés. Le tribunal n’a pas statué.
Vey & Associés intervient en défense dans ce procès. Cet article présente ce qui est public et le droit applicable, sans prendre position sur les faits jugés.
En bref
- L’audience se tient à Paris, à la 32e chambre correctionnelle du tribunal judiciaire, et sa fin est annoncée au 3 décembre 2026.
- L’accusation évoque 322 contribuables français et un total d’actifs supérieur à 200 millions d’euros. Ces chiffres sont ceux de la poursuite, aucun tribunal ne les a encore examinés dans ce procès.
- Les clients ne sont pas jugés à ce titre ici, et certains ont fait l’objet de procédures distinctes : le jugement à venir ne statuera pas sur eux.
Que recouvre exactement l’appellation « Dubaï Papers » ?
« Dubaï Papers » est un titre de presse, pas une qualification juridique. Il vient de l’enquête publiée par L’Obs en septembre 2018 avec la cellule investigation de Radio France, à partir d’une fuite de documents internes, environ 200 000 selon franceinfo et Le Parisien, d’un groupe appelé Jawer, puis Helin. La presse parle aussi d’évasion fiscale, mais l’évasion fiscale n’est pas une qualification annoncée, à la différence de la complicité de fraude fiscale.
Le titre trompe même sur le lieu. Le groupe fonctionnait depuis une zone franche de Ras el-Khaïmah, émirat situé au nord de Dubaï. La société suisse à l’origine du groupe a gagné les Émirats arabes unis en 2007 ou en 2009, selon les sources, un déplacement que la presse relie à la levée du secret bancaire suisse.
Comment l’affaire est-elle arrivée devant le tribunal ?
Huit ans séparent la publication de l’enquête, en 2018, de l’ouverture de l’audience. Les enquêtes ont été confiées à l’Office central de lutte contre la corruption et les infractions financières et fiscales et au service d’enquête judiciaire des finances.
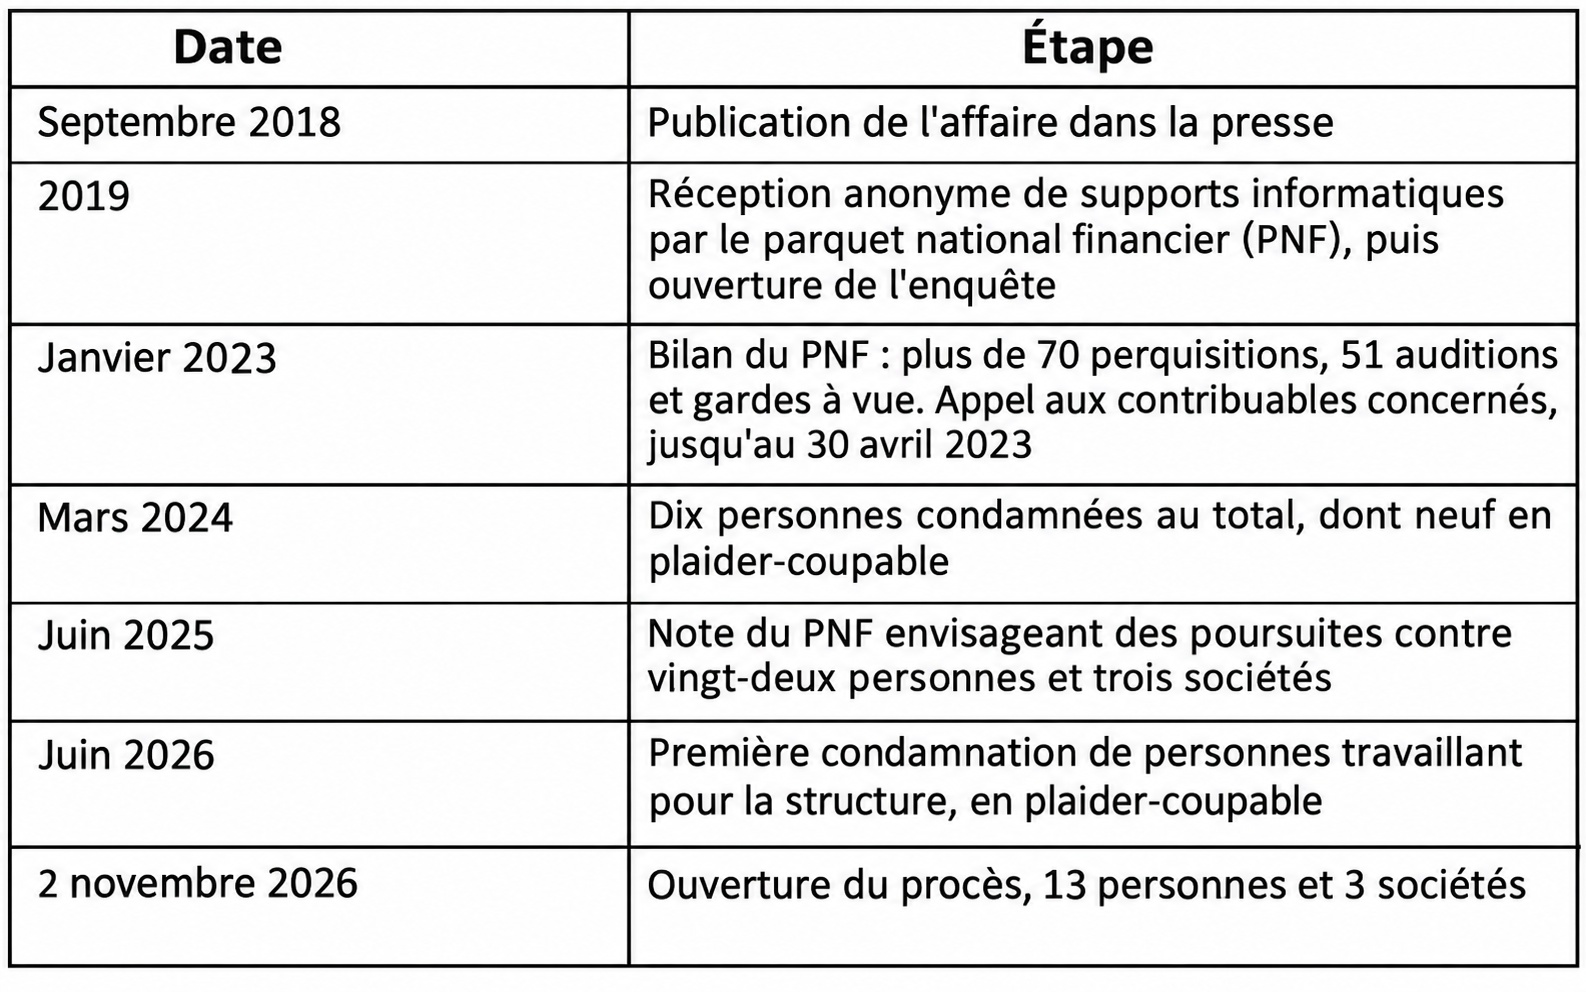
L’ordre de ces dates dit l’essentiel : des contribuables ont été condamnés avant que les personnes présentées comme les organisateurs ne comparaissent. Le décompte a varié, de vingt-deux personnes et trois sociétés visées en 2025 à quatorze personnes annoncées en janvier 2026, puis treize à l’audience. Deux anciens collaborateurs de la structure ont entre-temps été condamnés en plaider-coupable, mais les sources publiques consultées n’expliquent pas tout l’écart. Selon Le Monde, le banc réunit neuf personnes liées à la structure, dirigeants et salariés, ainsi que trois avocats et un expert-comptable.
Que reproche l’accusation aux prévenus ?
Le parquet national financier reproche aux prévenus d’avoir mis en place, au sein d’un système international, la dissimulation d’avoirs de contribuables français. Le tribunal examinera ces faits à l’audience, dans un débat contradictoire.
La presse décrit notamment deux profils de clients, des héritiers de comptes à l’étranger non déclarés et des chefs d’entreprise. Selon l’accusation, le système aurait reposé sur quatre mécanismes :
- Le réseau : 658 sociétés offshore et un recours présumé à des prête-noms, pour séparer les fonds de leurs titulaires.
- Les comptes : des comptes bancaires dans plusieurs pays, dont des paradis fiscaux. L’enquête de Radio France de 2019 décrit des comptes de certaines sociétés déplacés de la Suisse vers les Bahamas et Dubaï, puis Porto Rico, un schéma censé tenir face à l’échange automatique d’informations mis en place par l’OCDE.
- Le retour de l’argent : des remises en France par des intermédiaires, en espèces ou par cartes anonymes préchargées. La même enquête décrit des cartes mises à disposition depuis le compte d’une société écran, pour ne pas les relier au client final.
- Les entreprises : des factures fictives ou gonflées, émises par des sociétés écrans à l’adresse d’entreprises, réduisant leur bénéfice imposable.
Plusieurs séries de chiffres circulent, et elles ne mesurent pas la même chose. Les actifs : un total supérieur à 200 millions d’euros pour 322 contribuables résidents fiscaux français. L’impôt : un minimum de 54 millions d’euros éludés de 2007 à 2018, pour plus de cent contribuables, sur le volet blanchiment, et au moins 6,1 millions d’euros sur le volet complicité de fraude. Une estimation d’enquête de 2025 évoquait 28 millions d’euros de droits. Ce sont des chiffres de l’accusation ou de l’enquête.
Tous les mis en cause ne sont pas à cette audience. D’autres ont suivi une procédure de plaider-coupable, la comparution sur reconnaissance préalable de culpabilité (article 495-7 du Code de procédure pénale), et les sanctions ont atteint, au plus, 240 000 euros d’amende et trois ans de sursis.
Que prévoient les textes pour ces infractions ?
Ce tableau donne des maximums, pas des pronostics. Il décrit le droit en vigueur à ce jour pour les personnes physiques, alors que les poursuites visent la période 2007 à 2018 et que trois sociétés sont aussi jugées, sous un régime distinct. Dans toute poursuite portant sur des faits anciens, la première question est celle de la date des faits. L’article 1741 du Code général des impôts prévoyait ainsi, au 1er janvier 2012, cinq ans d’emprisonnement et 37 500 euros d’amende, portés à 75 000 euros en cas de factures ne se rapportant pas à des opérations réelles.
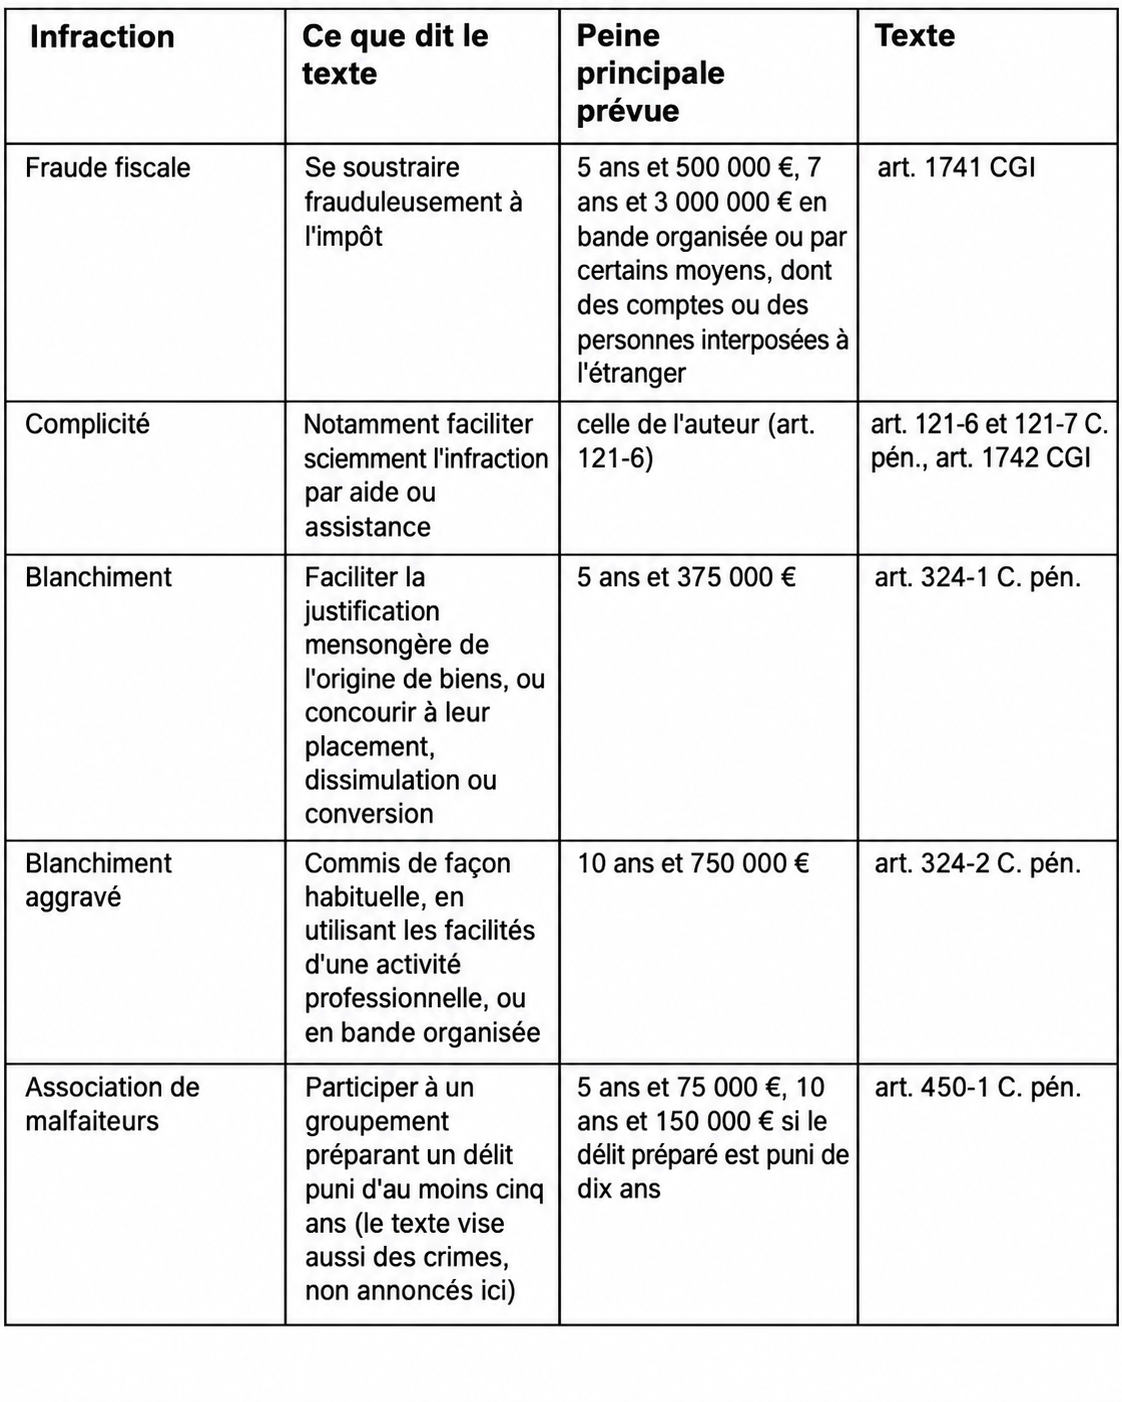
Dans les textes actuels, les amendes peuvent aller au-delà de ces montants : celle de fraude fiscale jusqu’au double du produit de l’infraction (article 1741), celle de blanchiment d’argent jusqu’à la moitié de la valeur des biens ou des fonds en cause (article 324-3). Dans un dossier financier, nous regardons donc l’assiette avant le maximum affiché. La matière est détaillée sur la page consacrée à la fraude fiscale et au blanchiment, au sein du droit pénal des affaires.
Que permet la coopération entre la France et les Émirats arabes unis ?
La coopération entre la France et les Émirats arabes unis repose sur des textes, et chacun porte sa limite. Au pénal, une convention d’entraide judiciaire, signée en 2007 et en vigueur depuis septembre 2009, prévoit la communication de pièces, et des perquisitions, gels et saisies d’avoirs dans la mesure permise par la loi de l’État requis. L’entraide peut être refusée, notamment au nom de la souveraineté ou de l’ordre public.
Sur le terrain fiscal, la convention de 1989 comporte un échange de renseignements, encadré : aucun État n’est tenu de fournir ce que sa loi ou sa pratique ne permet pas d’obtenir, ni de révéler un secret commercial ou professionnel. Les Émirats ont aussi signé, en février 2017, l’accord multilatéral sur l’échange automatique de renseignements financiers, avec un premier échange prévu en septembre 2018. Signé et prévu ne veulent pas dire réalisé : la liste des signataires de l’OCDE ne dit pas si l’échange a lieu avec la France.
Les sources publiques consultées ne disent pas quelle voie a été suivie dans ce dossier, et ce qui suit ne s’y rapporte pas. Dans toute procédure qui traverse une frontière, notre premier réflexe est de vérifier sur quel texte repose chaque demande, quelle autorité l’a formée et dans quelles limites. Une défense se prépare dès les premiers actes connus : c’est là que les pièces commencent à se constituer et le périmètre à se dessiner. Nos avocats, d’une dizaine de nationalités, travaillent depuis Paris, Nice et Genève, et nous sommes intervenus dans plus d’une cinquantaine de pays, en constituant l’équipe de défense ou en appui des avocats locaux. Ce n’est donc pas la distance qui décide, mais le texte et son exécution.
Que risquent les contribuables, qui ne sont pas jugés à ce titre dans ce procès ?
Le risque est double, fiscal et pénal, et il n’attend pas ce jugement. Début 2023, l’administration fiscale avait déposé quarante-deux plaintes, et en mars 2024, 79 contribuables français étaient sous contrôle fiscal. Ce qui suit décrit le droit général, et ne dit rien de la situation d’un contribuable de ce dossier.
Sur le plan fiscal, les textes en vigueur prévoient, sous réserve de la version applicable à la date des faits :
- une amende de 1 500 euros par compte étranger non déclaré, portée à 10 000 euros lorsque l’État concerné n’a pas conclu avec la France de convention d’assistance permettant l’accès aux renseignements bancaires (article 1736 du Code général des impôts),
- une majoration de 80 % des droits lorsque la rectification provient de comptes ou d’actifs de trusts non déclarés (article 1729-0 A), qui exclut l’amende sur les mêmes droits sans pouvoir lui être inférieure,
- un délai de reprise porté de trois à dix ans pour les revenus concernés, sauf, pour un compte étranger, si le contribuable prouve que ses soldes n’ont pas excédé 50 000 euros sur l’année (article L. 169 du Livre des procédures fiscales),
- lorsqu’un compte n’a pas été déclaré au moins une fois sur dix ans, une possible demande de justification de l’origine des avoirs. Faute de justification, ils sont réputés, sauf preuve contraire, reçus à titre gratuit et taxés comme tels au taux le plus élevé du tableau III de l’article 777 (articles L. 23 C du Livre des procédures fiscales et 755 du Code général des impôts).
Détenir un compte bancaire à l’étranger n’est pas interdit en soi : l’article 1649 A du Code général des impôts impose à la personne physique domiciliée en France de le déclarer. Devant toute structure internationale, nous commençons donc par reconstituer ce qui a été déclaré, à quel moment et par qui.
Sur le plan pénal, le texte à lire est l’article L. 228 du Livre des procédures fiscales. Il impose à l’administration de dénoncer au procureur certains faits portant sur plus de 100 000 euros de droits, lorsque des majorations déterminées ont été appliquées, dont celle de 80 % sur comptes non déclarés. Ce seuil est réduit de moitié pour certains contribuables soumis à des obligations de transparence. Une déclaration rectificative déposée spontanément écarte cette dénonciation obligatoire, mais pas une plainte de l’administration.
Nous déconseillons donc de traiter séparément le fiscal et le pénal : une rectification règle un compte fiscal, elle ne clôt pas à elle seule le risque pénal.
Que peut-il se passer après l’audience ?
Le procès ne fermera pas le dossier, quelle que soit la décision. La fin des débats est annoncée au 3 décembre 2026, sous réserve du calendrier de l’audience, et aucune date de jugement n’a été rendue publique à notre connaissance. À l’issue du délibéré, le tribunal peut relaxer ou condamner, et sa décision reste susceptible d’appel. La justice française n’est pas seule saisie : d’autres procédures existent en Suisse et en Belgique, où un second procès était annoncé en janvier 2026 à Bruxelles, à la fin de l’instruction.
Conclusion
Au 2 novembre 2026, le tribunal n’a pas statué. Trois distinctions permettent de suivre l’audience sans se tromper de lecture : un titre de presse n’est pas une qualification pénale, un chiffre de l’accusation n’est pas une décision du tribunal et un client présumé n’est pas, de ce seul fait, prévenu dans ce procès. Parce que nous intervenons en défense dans ce procès, nous ne répondons à aucune sollicitation à son sujet. Pour une procédure de fraude fiscale ou de blanchiment sans lien avec ce dossier, vous pouvez nous contacter.
Questions fréquentes
Combien de personnes sont jugées dans le procès des Dubaï Papers ?
Treize personnes et trois sociétés. Le décompte a varié avant l’audience, de vingt-deux personnes et trois sociétés visées en 2025 à quatorze personnes annoncées en janvier 2026. Seule l’audience fait foi, et le chiffre peut encore être précisé pendant les débats.
Qu’est-ce que le blanchiment de fraude fiscale ?
La fraude fiscale porte sur l’impôt, le blanchiment sur ce qu’il advient des sommes qui en sont issues : faciliter la justification mensongère de leur origine, ou concourir à leur placement, leur dissimulation ou leur conversion. La peine va jusqu’à cinq ans et 375 000 euros, dix ans et 750 000 euros dans les cas aggravés (articles 324-1 et 324-2 du Code pénal).
Une régularisation est-elle encore possible après l’échéance d’avril 2023 ?
Aucune nouvelle échéance n’a été annoncée à notre connaissance, et le service de régularisation de l’administration a fermé fin 2017. L’appel de janvier 2023 n’annonçait pas l’abandon des poursuites : des contribuables qui s’étaient présentés avaient déjà été condamnés. Une déclaration rectificative spontanée écarte la seule dénonciation obligatoire de l’article L. 228 du Livre des procédures fiscales, pas la plainte de l’administration.
Que faire si l’on est concerné par une procédure de ce type ?
D’abord établir les faits, avant toute démarche : quels comptes, quelles structures, quelles déclarations, à quelles dates. La réponse dépend ensuite de l’état de la procédure : l’article L. 228 du Livre des procédures fiscales ne vise que la déclaration rectificative déposée spontanément. Ces repères ne remplacent pas l’examen d’une situation précise par un avocat.
Le temps écoulé suffit-il à acquérir la prescription ?
Pas nécessairement. L’action publique des délits se prescrit aujourd’hui par six ans à compter des faits (article 8 du Code de procédure pénale), contre trois ans avant la réforme de février 2017. Pour une infraction occulte ou dissimulée, le délai court du jour où elle est apparue et a pu être constatée dans des conditions permettant l’exercice de l’action publique, dans la limite de douze ans après les faits pour un délit (article 9-1). Depuis juin 2025, l’article 324-1 du Code pénal répute le blanchiment occulte. En fraude fiscale, la plainte de l’administration a son propre délai (article L. 230 du Livre des procédures fiscales). L’application de ces règles à des faits anciens n’est pas automatique : elle dépend de la date des faits, de l’état de la prescription à l’entrée en vigueur de chaque loi (article 112-2, 4° du Code pénal) et des dispositions transitoires, et elle peut être discutée.
Les avoirs peuvent-ils être saisis avant toute condamnation ?
Oui. Pendant l’enquête, le juge des libertés et de la détention, saisi par le procureur, peut ordonner la saisie de biens ou droits incorporels dont la confiscation est prévue (article 706-153 du Code de procédure pénale). Cette règle générale ne dit rien des mesures prises dans ce dossier.
Sources
[1] Le Figaro avec AFP, 2 novembre 2026, https://www.lefigaro.fr/actualite-france/le-proces-des-dubai-papers-immense-systeme-de-fraude-fiscale-internationale-s-ouvre-ce-lundi-a-paris-20261102
[2] Le Monde, 2 novembre 2026, https://www.lemonde.fr/les-decodeurs/article/2026/11/02/dubai-papers-l-heure-du-proces-pour-une-officine-de-fraude-fiscale-a-grande-echelle_6804884_4355770.html
[3] Le Monde, 18 janvier 2023, https://www.lemonde.fr/les-decodeurs/article/2023/01/18/dubai-papers-le-pnf-lance-un-appel-de-la-derniere-chance-aux-clients-pour-regulariser-leur-situation_6158348_4355770.html
[4] Radio France, 12 avril 2019, https://www.radiofrance.fr/franceculture/dubai-papers-comment-la-fraude-fiscale-s-est-adaptee-9897720
[5] L’Obs, 5 septembre 2018, https://www.nouvelobs.com/justice/dubai-papers/20180905.OBS1818/dubai-papers-revelations-sur-un-reseau-international-de-fraude-fiscale-et-de-blanchiment.html
[6] franceinfo, 18 janvier 2023, https://www.franceinfo.fr/economie/impots/paradis-fiscaux/dubai-papers-le-parquet-national-financier-lance-un-ultimatum-aux-contribuables-francais-concernes-pour-se-faire-connaitre-aupres-de-la-justice_5610068.html
[7] Le Parisien, 18 juillet 2025, https://www.leparisien.fr/faits-divers/dubai-papers-25-personnes-dans-le-viseur-du-parquet-national-financier-dans-cette-vaste-affaire-de-fraude-fiscale-18-07-2025-F6SMVBDIBBCI3MF2EBQN2GIR3A.php
[8] 20 Minutes, 12 mars 2024, https://www.20minutes.fr/justice/4080961-20240312-dubai-papers-heritiere-91-ans-fils-medecin-condamnes-fraude-fiscale
[9] Le Soir avec AFP, 8 janvier 2026, https://www.lesoir.be/721168/article/2026-01-08/dubai-papers-un-prince-belge-et-ses-complices-bientot-devant-la-justice
[10] Convention d’entraide judiciaire France et Émirats arabes unis, décret n° 2009-1156, https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000021089720
Article rédigé par Vey & Associés, cabinet d’avocats inscrit au barreau de Paris, 16 boulevard Raspail, 75007 Paris, qui intervient en défense dans ce procès. Textes vérifiés le 3 novembre 2026.